11月と12月のシフトをどうするか、パート先から聞かれている。年末が近づくと、家族の扶養に入ったまま働ける年収の上限が気になる人は少なくありません。その上限が、今年の収入から上がっています。
奈良県生駒市は10月29日、2027年度から当てはまる住民税の主な改正点を、市のホームページにまとめました。もとになっているのは、所得税とあわせて行われた2026年度の税制改正です。
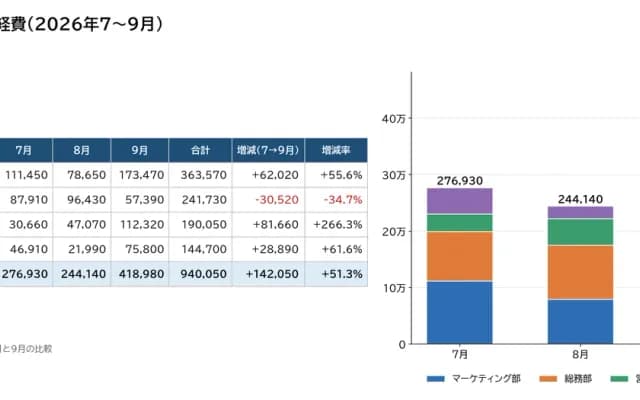
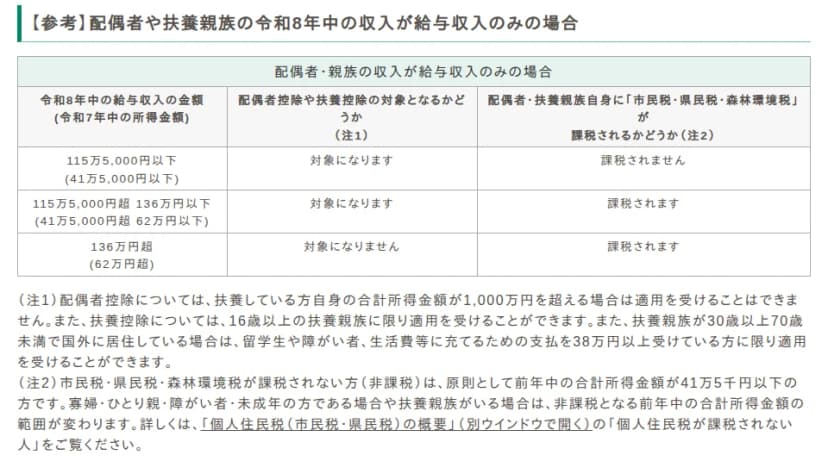 生駒市のページの表。家族の2026年の収入が給与だけの場合の、扶養と住民税の目安出典: 生駒市(引用)
扶養の上限は、給与だけなら年収136万円
配偶者控除や扶養控除の対象になる家族の所得の上限は、合計所得58万円から62万円に上がりました。収入が給与だけの場合、年収でいうと123万円から136万円です。
上がった理由は2つあります。給与所得控除の最低保障額が65万円から69万円になり、2027年度と2028年度の住民税(2026年分・2027年分の収入)は、さらに5万円を足した74万円になります。そのうえで、所得の上限も4万円上がりました。
ほかの控除の上限も、同じように上がっています。
- ひとり親控除の「生計を一にする子」の所得、寡婦控除の扶養親族の所得:給与だけなら136万円以下(これまでは123万円以下)
- 勤労学生控除の本人の所得:給与だけなら163万円以下(これまでは150万円以下)
給与の年収は、税金や社会保険料が引かれる前の金額です。源泉徴収票の「支払金額」の欄の額で、手取りではありません。給与のほかに所得がある人は、この年収の目安とは違ってきます。
所得税は2026年分から、12月の年末調整で
所得税では、この改正は2026年分から当てはまります。国税庁によると、11月までに払われる給与の源泉徴収は変わらず、12月の年末調整で1年分の税額を計算し直します。
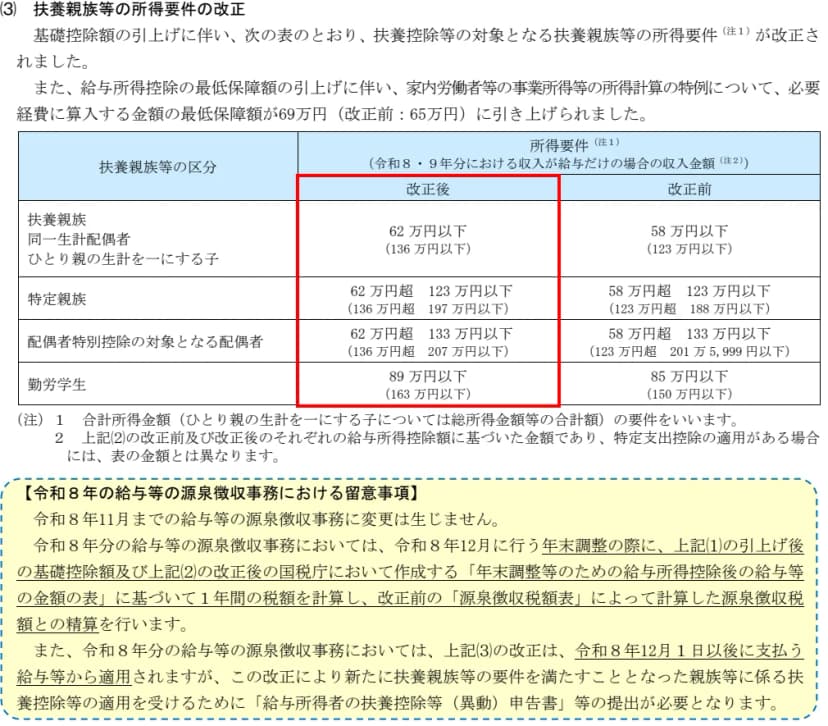 国税庁の「源泉所得税の改正のあらまし」の扶養親族等の所得要件の表と、年末調整の注意出典: 出典:国税庁ホームページ(https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf)(公共データ利用規約(第1.0版)に準拠した国税庁ホームページの利用条件による(2026年10月29日確認))
気をつけたいのは、今回の改正で新しく扶養の対象になる家族がいる場合です。たとえば、配偶者のパートの年収が123万円を超え、136万円以下になる見込みの人です。年末調整で扶養控除などを受けるには、勤め先に「給与所得者の扶養控除等(異動)申告書」などを出す必要があると、国税庁は案内しています。
所得税では、基礎控除も引き上げられました。配偶者の年収が136万円を超えても、207万円以下なら配偶者特別控除を受けられる幅があります。
住民税は2027年度から、変わらない点も
住民税は、2026年の収入をもとに計算する2027年度分から、この改正が当てはまります。生駒市は、変わらない点もあわせて示しています。
- 住民税の基礎控除は変わらない(基礎控除の見直しは所得税だけ)
- 住民税がかからない人の基準は変わらない
- 公的年金の控除額は変わらない
このため、扶養に入れるかどうかの上限と、家族本人に住民税がかかり始める年収は、同じではありません。生駒市の表では、給与だけで年収115万5,000円を超えると、扶養の対象のままでも、家族本人に市民税・県民税・森林環境税がかかります。住民税がかからない人の基準は、扶養の人数などでも変わります。くわしくは、住んでいる市町村のページで確かめられます。
住宅ローン控除も、2026年から2030年に入居した人まで対象が延びました。所得税から引ききれなかった分を住民税から引く仕組みも続きます。
年末までに家族でできること
- 家族のパートやアルバイトの、1月から12月までの給与の見込みを出してみる。源泉徴収票の支払金額と同じ、引かれる前の額で数える
- 新しく扶養の対象になりそうなら、勤め先の年末調整の書類で、扶養控除等(異動)申告書を出し直す
- 家族本人に住民税がかかる年収は、住んでいる市町村のページで確かめる
健康保険や年金の扶養は、税とは別の決まりで判断されます。今回の税の改正で、そちらの基準が変わるわけではありません。勤め先や加入している健康保険で、別に確かめておくと安心です。
奈良でも大阪でも、年末のシフトを決める前に、136万円という数字を家族で一回見ておこな。